

Ekonomika pěstování chmele v ČR – skutečnost za rok 2025
Ekonomika pěstování chmele v ČR
– skutečnost za rok 2025
TÚ 19
Sledování a analýzy vlastních nákladů a rentability vybraných
zemědělských výrobků včetně odhadu vývoje nákladů, výnosů,
nákladové rentability a souhrnné rentability hlavních komodit
zemědělské produkce v roce 2025 a 2026
Výstup č. 4
Odpovědný řešitel: Ing. Jan Boudný
Spoluřešitel: Ing. Bohdana Koláříková Janotová
Praha, září 2026
Vysvětlivky a použité zkratky
ČSÚ Český statistický úřad
DNHM dlouhodobý nehmotný a hmotný majetek
MZe ČR Ministerstvo zemědělství České republiky
OON ostatní osobní náklady
PHM pohonné hmoty a mazadla
ÚZEI Ústav zemědělské ekonomiky a informací
Úvod
Předkládaná zpráva je čtvrtým výstupem tematického úkolu č. 9 – Sledování a analýzy vlastních nákladů a rentability vybraných zemědělských výrobků včetně odhadu vývoje nákladů, výnosů, nákladové rentability a souhrnné rentability hlavních komodit zemědělské produkce v roce 2025 a 2026, který ÚZEI řeší pro MZe ČR.
Cílem výstupu Ekonomika pěstování chmele v ČR – skutečnost pro rok 2025 je zhodnocení nákladů, výnosů a rentability pěstování chmele v roce 2025.
1 Metoda a postup zpracování
1.1 Metodika kalkulací vlastních nákladů a výnosů
Kalkulace úplných vlastních nákladů chmele vycházejí z certifikované metodiky kalkulací nákladů a výnosů v zemědělství (Poláčková a kol., 2010) doporučené k používání v zemědělských podnicích, které jsou zapojeny do výběrového šetření ÚZEI o nákladech a výnosech zemědělských výrobků.
U každého respondenta ve výběrovém šetření se zjišťují podklady o nákladech a výnosech za všechny výkony rostlinné a živočišné výroby, pomocných a nezemědělských činností, které se vyskytují v daném podniku. To umožňuje kontrolovat úplnost rozkalkulování celopodnikových nákladů k jednotlivým výkonům v členění podle sledovaných položek.
Náklady se kalkulují buďto jako přímé náklady, které se ve výsledných kalkulacích vlastních nákladů zjišťují přímo na příslušný výkon, nebo jako nepřímé náklady, které se k jednotlivým výkonům přiřazují pomocí stanovené rozvrhové základny.
K podrobnějšímu členění při kalkulaci nákladů chmele se uplatňuje obecný kalkulační vzorec:
Položky kalkulačního vzorce
1. Nakoupený materiál - sadba, hnojiva, prostředky ochrany rostlin a ostatní přímý materiál
2. Vstupy vlastní výroby - sadba, hnojiva a ostatní vlastní výrobky
3. Ostatní přímé náklady a služby - externí služby, energie, PHM, pojistné, nájemné a pachtovné, daň z pozemků aj.
4. Pracovní náklady celkem - mzdové a ostatní osobní náklady, vč. příspěvků na zdravotní a sociální pojištění
5. Odpisy DNHM - odpisy speciálního dlouhodobého nehmotného a hmotného majetku používaného při pěstování a posklizňovém zpracování chmele
6. Náklady pomocných činností - náklady na provoz vlastních mechanizačních prostředků, jejich opravy a udržování
7. Výrobní režie - např. odpisy DNHM, nájemné, náhradní díly a materiál na opravy a další položky společné pro rostlinnou výrobu
8. Správní režie - např. elektrická energie, výkony spojů, odpisy DNHM, nájemné, úroky a další položky společné pro celý podnik
Položky 1, 2, 3 a 5 se kalkulují jako přímé náklady k jednotlivým výkonům. Položka 6 zahrnuje zejména náklady na provoz vlastních mechanizačních prostředků sledované na speciálních výkonech pomocných činností, které se po skončení daného účetního období přiřazují k odbytovým výkonům podle předem stanovených vnitropodnikových zásad. V položce 4 Pracovní náklady celkem jsou zahrnuty jak přímé náklady na pracovní síly (mzdové a ostatní osobní náklady, včetně sociálního a zdravotního pojištění) kalkulované k jednotlivým výkonům, tak příslušný podíl mezd a OON z nákladů pomocných činností a režijních nákladů. U položky 5 se přímo kalkulují pouze odpisy speciálních strojů a zařízení, popř. budov a staveb, které slouží výhradně při výrobě daného výkonu. Odpisy DNHM, který se využívá pro více výkonů, jsou zahrnuty příslušným podílem v položkách 6, 7 a 8. Položky 7 a 8 jsou rozpuštěné režijní náklady (rozvrhovou základnou jsou zpravidla přímé materiálové a mzdové náklady).
Údaje o nákladech jsou doplněny informacemi o celkových tržbách na 1 ha sklízených chmelnic a průměrných realizačních cenách na 1 t suchého chmele. Průměrná realizační cena chmele je vypočtena z celkových tržeb za prodaný suchý chmel dělených prodaným množstvím suchého chmele, a to bez ohledu na kvalitu a způsob použití výrobku.
Pro hodnocení rentability chmele se používá ukazatel vypočítaný podle vzorce:

Rentabilita je zpracována ve dvou variantách. První varianta – nákladová rentabilita – je vypočtena z průměrné realizační ceny a vlastních nákladů na 1 t suchého chmele. Ve druhé variantě – souhrnná rentabilita – se do výnosů vedle realizační ceny berou v úvahu také dotace (zejména přímé platby a doplňkové národní platby) přepočtené na jednotku výrobku.
1.2 Sběr a zpracování dat pro výběrové šetření
Podklady o nákladech a výnosech se u většiny respondentů přebírají automatizovaně z matričních souborů vnitropodnikového účetnictví zemědělských podniků. Současně se provádí agregace a sjednocení údajů z analytických nákladových a výnosových účtů třídy 5 a 6 a z vnitropodnikových účtů třídy 8 a 9 do stanovených nákladových a výnosových položek (zhruba 90 nákladových a 50 výnosových položek). Hodnotové údaje se doplní o potřebné naturální údaje (výměra, množství vyrobené a prodané produkce). Při transformaci údajů se provedou základní kontroly vstupních dat.
Po převzetí údajů do zpracování v ÚZEI proběhne kontrola úplnosti rozkalkulování nákladů (porovnáním součtu nákladů a výnosů podle jednotlivých nákladových a výnosových položek za všechny výkony v daném podniku na celkovou hodnotu příslušné položky ve výsledovce podniku). Dále se u jednotlivých výkonů kontrolují vybrané ukazatele vypočtené z převzatých hodnot. U chmele jde zejména o celkové náklady na 1 ha sklízených chmelnic a 1 t suchého chmele, úroveň důležitých nákladových položek, hektarové výnosy, prodané množství produkce a průměrné realizační ceny. Po kontrolách a opravách vstupních dat proběhne zpracování výsledků šetření.
Výsledné vlastní náklady chmele jsou agregovány do souhrnnějších nákladových položek podle stanoveného kalkulačního vzorce. Všechny údaje o nákladech členěné podle nákladových položek a vlastní náklady celkem jsou přepočteny na 1 ha sklizňových ploch plodiny. Pomocí hektarového výnosu se celkové náklady přepočítají na měrnou jednotku výrobku (1 t suchého chmele).
1.3 Struktura výběrového souboru respondentů
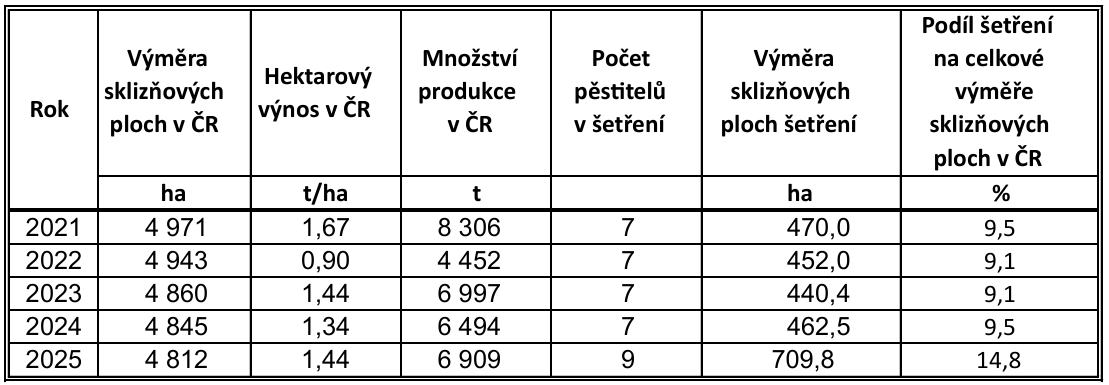
Soubor respondentů Výběrového šetření o nákladech a výnosech zemědělských výrobků ÚZEI zahrnuje zemědělské podniky právnických a fyzických osob, které využívají doporučenou metodiku kalkulací v zemědělství (Poláčková a kol., 2010) a mají kvalitní kalkulace nákladů jednotlivých výkonů v rámci vnitropodnikového účetnictví. V období 2021-2024 bylo do výběrového šetření v jednotlivých letech zapojeno 7 pěstitelů chmele, v roce 2025 se počet respondentů zvýšil na 9 pěstitelů chmele s podvojným účetnictvím (tabulka T1/01).
T1/01 - Sklizňové plochy, hektarové výnosy a produkce chmele v ČR a ve výběrovém šetření
Pramen: Definitivní údaje o sklizni zemědělských plodin za období 2021-2025, ČSÚ. Výběrové šetření o nákladech a výnosech zemědělských v ýrobků za období 2021-2025, ÚZEI
Počet respondentů zapojených do výběrového šetření byl od roku 2021 stabilní a čítal 7 pěstitelů chmele. Celková výměra chmelnic zahrnutých do šetření se v posledních letech pohybuje pod 500 ha, což v jednotlivých letech představuje přibližně 9,1-9,5 % z celkových ploch plodících chmelnic v ČR. V roce 2025 došlo ke zvýšení počtu respondentů pěstujících chmel na 9. Současně vzrostla i výměra chmelnic zahrnutých do výběrového šetření na 700 ha, což je přes 14 % z celkových ploch plodících chmelnic. Z hlediska podílu ploch zařazených v šetření na celkové výměře plodících chmelnic ČR jsou výsledky výběrového šetření na hranici reprezentativnosti a výsledky je nutno brát spíše jako orientační.
V období let 2021-2025 se výměra sklizňových ploch chmelnic v ČR držela pod hranicí 5 tis. ha, s tendencí k pozvolnému poklesu. Z hlediska produkčních výsledků bylo historického maxima hektarového výnosu chmele 1,67 t/ha dosaženo v roce 2021. V tomto roce byl zároveň zaznamenán nejvyšší objem celkové produkce chmele v ČR v rámci sledované období let 2021-2025. Dalších nadprůměrných výsledků bylo dosaženo v letech 2023 a 2025, kdy průměrný hektarový výnos činil 1,44 t/ha.
2 Náklady, výnosy a rentabilita chmele v letech 2021-2025
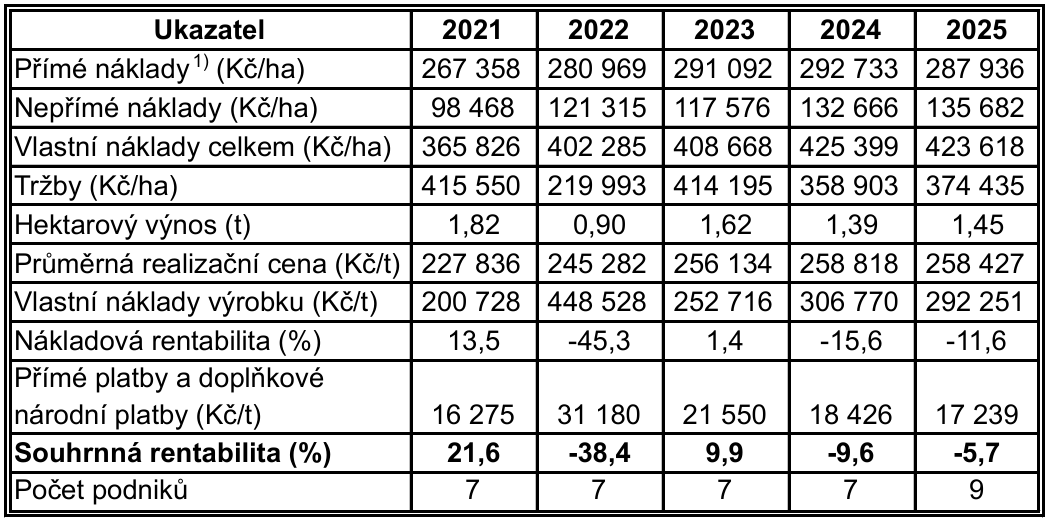
V roce 2024 činily celkové vlastní náklady 425 399 Kč/ha sklízených chmelnic. V roce 2025 poklesly celkové vlastní náklady o 0,42 % na 423 618 Kč/ha,
Vlastní náklady přepočtené na 1 t suchého chmele jsou determinovány jak pohybem cen vstupů, tak vývojem hektarových výnosů (tabulka T2/01). Mezi roky 2024 a 2025 došlo k růstu průměrných hektarových výnosů, což se v konečném důsledku odrazilo v poklesu vlastních nákladů na 1 t suchého chmele cca o 14,5 tis. Kč.
T2/01 - Náklady a výnosy chmele
Pramen: Výběrové šetření o nákladech a výnosech zemědělských výrobků za rok 2021-2025, ÚZEI
Poznámka: 1) Do přímých nákladů jsou zahrnuty přímé materiálové náklady celkem, ostatní přímé náklady a mzdové a osobní náklady celkem
Strukturu nákladů chmele v roce 2025 podle hlavních nákladových položek ukazuje graf T2/01. Na celkových nákladech chmele se každoročně nejvíce podílí pracovní náklady. Podíl celkových mzdových a osobních nákladů včetně sociálního a zdravotního pojištění v roce 2025 činil přibližně 29 % z celkových vlastních nákladů chmele.
Graf T2/01 – Struktury nákladů chmele pro rok 2025
Pramen: Výběrové šetření o nákladech a výnosech zemědělských výrobků pro rok 2025, ÚZEI
Zpracoval: B. Koláříková Janotová (ÚZEI)
Významnou nákladovou položkou jsou i ostatní přímé náklady a služby, které představují 20,9 % celkových nákladů. Tato položka zahrnuje výdaje na agrochemické služby, polní práce a také náklady na sezónní pracovní silu, která je zajišťována agenturně a zúčtována jako externí služba.
Podíl přímých materiálových nákladů zůstává meziročně poměrně stabilní a v roce 2025 činily 17,8 % celkových nákladů. Tato skupina zahrnuje zejména náklady na ostatní přímý materiál (především chmelové drátky a materiál na opravy konstrukcí), prostředky ochrany rostlin, sadbu a hnojiva.
V roce 2025 dosáhla průměrná realizační cena v šetřeném souboru 258 427 Kč/t suchého chmele, což představovalo o 391 Kč/t méně oproti roku 2024. Ani výrazně pomalejší pokles průměrných realizačních cen v roce 2025 však nestačil k plnému pokrytí vlastních nákladů na 1 t produkce chmele. Přestože došlo k meziročnímu zlepšení, ekonomika pěstování chmele zůstala v záporných číslech, přičemž nákladová rentabilita dosahovala -11,6 %. Tento nepříznivý vývoj byl zapříčiněn především přetrvávající nízkou úrovní realizačních cen, které celkově nestačily na pokrytí vlastních nákladů na 1 t.
Při započtení vyplacených dotací a ostatních podpor v průměrné výši 17 239 Kč/t sušeného chmele (plošné: BISS, CRISS, Ekoplatba základní a LFA, speciální programy pro podporu pěstování chmele: CIS, vratka zelené nafty, podpora na pojištění na ha z. p.) zůstala souhrnná rentabilita záporná a dosahovala -5,7 %.
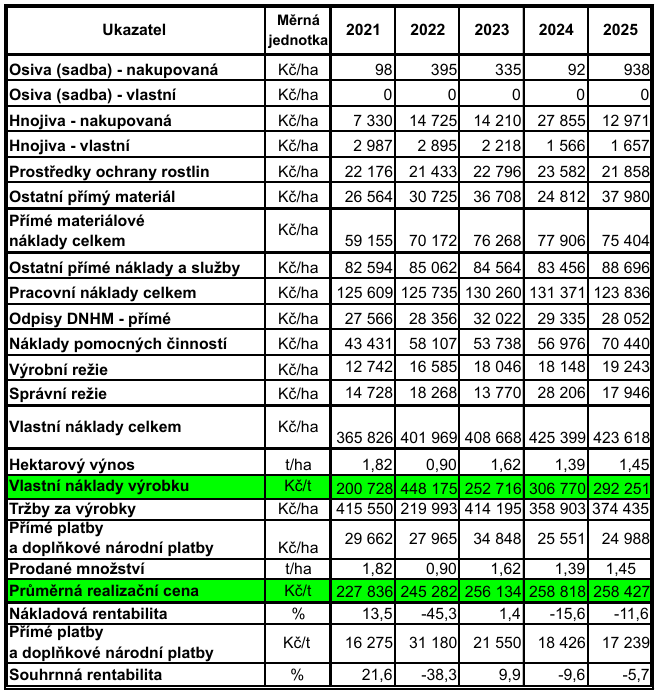
Standardizovaná metodika výběrového šetření umožňuje komparaci nákladů a výnosů v čase (viz tabulka T3/01). V období 2021-2025 vykazovaly průměrné celkové vlastní náklady na 1 ha sklízených chmelnic růstovou tendenci a pohybovaly se v rozmezí 366-425 tis. Kč. V roce 2025 byly tyto náklady ve srovnání s rokem 2021 vyšší o 15,8 %.
Vývoj vlastních nákladů přepočtených na 1 t suchého chmele byl determinován jak vývojem celkových nákladů na 1 ha, tak kolísáním hektarových výnosů. V pětiletém horizontu se průměrné náklady na 1 t suchého chmele pohybovaly v rozpětí 201-448 tis. Kč/t. Nejnižší náklady na 1 tunu suchého chmele ve výši 200 728 Kč/t byly dosaženy v roce 2021. Naopak nejvyšší vlastní náklady na 1 t suchého chmele byly zjištěny v roce 2022, kdy z důvodu kombinace vysokých nákladů intenzifikačních vstupů na 1 ha a kriticky nízkého průměrného hektarového výnosu 0,9 t/ha vzrostly vlastní náklady na 448 175 Kč/t (tabulka T3/01).
Průměrné realizační ceny kolísaly v letech 2021-2025 v intervalu 228-259 tis. Kč/t suchého chmele. I v tomto případě lze sledovat růstový trend, který byl vyvolán větší poptávkou po jemně aromatických odrůdách. Avšak dlouhodobý pětiletý průměr realizačních cen suchého chmele dosáhl pouze 249 300 Kč/t, což bylo o 50 829 Kč/t méně, než činily průměrné vlastní náklady chmele. Z tohoto důvodu bylo pěstování chmele v daném období ztrátové. Na cenu jemně aromatického chmele působí nejen úroveň produkce, ale i globální konkurence v pěstování vysokoobsažných odrůd chmele.
Z analýzy nákladové rentability vyplývá, že realizační ceny v naprosté většině sledovaných let nepokrývaly vlastních náklady produkce. V důsledku prudkého propadu hektarových výnosů a růstu vlastních nákladů na 1 t chmele bylo nejnižší nákladové rentability -45,3 % dosaženo v roce 2022. Naopak nejlepších výsledků bylo dosaženo v roce 2021, který byl z pohledu ekonomiky pěstování chmele nejúspěšnější. Nadprůměrné hektarové výnosy minimalizovaly vlastní náklady na 1 t, což při současně příznivé realizační ceně vedlo k dosažení maximální nákladové rentability ve výši 13,5 %.
Pro komplexní posuzování ekonomiky pěstování chmele je nezbytné do výpočtu celkové rentability zahrnout i podpory, které jsou zemědělským podnikům poskytovány v rámci Společné zemědělské politiky EU (SZP) a národních zdrojů. Jedná se o jednotnou platbu na plochu (SAPS, od roku 2023 BISS), národní doplňkové platby (do roku 2022 Greening a od roku 2023 Ekoplatba základní, LFA, mimořádná podpora na adaptaci v roce 2023, vratka zelené nafty a podpora na pojištění na ha z. p.) a speciální platbu na podporu pěstování chmele (VCS od roku 2015 do 2022 a od roku 2023 CIS).
T3/01 Vývoj nákladů, výnosů a rentability chmele v období 2021-2025
Pramen: Výběrové šetření o nákladech a výnosech zemědělských výrobků za rok 2021-2024, ÚZEI
Přímé platby a doplňkové národní platby v Kč/t dle TÚ č. 43: Zhodnocení přímých plateb ve vazbě na naplňování Strategických cíiů 1 a 2 SP SZP 2023-2027
Zpracoval: B. Koláříková Janotová, M. Remešová (ÚZEI)
Celková výše podpor přepočtená na 1 t suchého chmele (tabulka T3/01), vstupující do výpočtu souhrnné rentability, představuje průměrnou podporu na 1 t suchého chmele v ČR. Tato hodnota nevychází z primárních účetních dat jednotlivých podniků zapojených do výběrového šetření ÚZEI, ale je výsledkem dopočtu. Ten je založen na podílu celkového objemu dotačních finančních prostředků alokovaných do sektoru chmelařství a produkce suchého chmele v daném roce. Z dosažených výsledků vyplývá, že dotační stimuly sice zvýšily celkovou rentabilitu v průměru o 6 8,5 p. b., avšak ani tato finanční kompenzace nedokázala v řadě sledovaných let eliminovat ztrátovost v tomto odvětví (tabulka T3/01).
Závěr
Předložená analýza odvětví chmele v období 2021-2025 naznačuje přetrvávající nestabilitu a vysokou zranitelnost odvětví vůči vnějším vlivům. Ekonomika pěstování chmele byla ve sledovaném období ovlivňována souběhem dynamického růstu cen vstupů a vysoké nestálosti hektarových výnosů, což se následně promítalo do kolísání vlastních nákladů na 1 t produkce.
Z analýzy vyplývá dlouhodobá tendence k růstu jednotkových nákladů na plochu. Průměrné vlastní náklady na 1 ha sklízených chmelnic dosáhly v roce 2025 423 399 Kč, což představuje 16% nárůst oproti roku 2021. Významný podíl na této struktuře si udržují pracovní náklady (29,2 %).
Klíčovým limitem ziskovosti odvětví chmele zůstává tržní cena. Dlouhodobý průměr realizačních cen za období 2021-2025 (249 300 Kč/t) zaostává za průměrnými vlastními náklady o 50 829 Kč/t. V roce 2025 ani stagnace ceny a nárůst průměrných hektarových výnosů nedokázaly plně kompenzovat produkční náklady, v důsledku čehož se nákladová rentabilita bez započtení dotací nadále pohybovala v záporných hodnotách.
Analýza jednoznačně potvrzuje stabilizační roli veřejných podpor poskytovaných v rámci SZP a národních dotačních titulů. Tyto transfery zvyšovaly rentabilitu v průměru o 7 p. b., z celkového pohledu však ve většině sledovaných let pouze zmírňovaly generovanou ztrátu.
Pro stabilizaci ekonomiky tuzemského pěstování chmele je do budoucna klíčové nejen zachování cílené dotační podpory, ale především zavedení intenzifikačních a agrotechnických opatření směřujících ke stabilizaci hektarových výnosů a posílení konkurenceschopnosti jemně aromatických odrůd na globálním trhu.
Seznam použité literatury
1. BOUDNÝ, J. a kol. Náklady vybraných zemědělských výrobků za rok 2024 včetně jabloní, slivoní, višní a jahod, cibule, hlávkového zelí, mrkve, rajčat. 5. výstup tematického úkolu č. 19 Sledování a analýzy vlastních nákladů a rentability vybraných zemědělských výrobků včetně odhadu vývoje nákladů, výnosů, nákladové rentability a souhrnné rentability hlavních komodit zemědělské produkce v roce 2024 a 2025. Praha: ÚZEI, 2025.
2. BOUDNÝ, J. a kol. Odhad nákladů za rok 2025 – hlavní výkony RV a ŽV včetně zpracování metodiky odhadu a predikce nákladů a výnosů. 1. výstup tematického úkolu č. 9 Sledování a analýzy vlastních nákladů a rentability vybraných zemědělských výrobků včetně odhadu vývoje nákladů, výnosů, nákladové rentability a souhrnné rentability hlavních komodit zemědělské produkce v roce 2025 a 2026. Praha: ÚZEI, 2026.
3. POLÁČKOVÁ, J. a kol. Metodika kalkulací nákladů a výnosů v zemědělství. Praha: ÚZEI, 2010. ISBN 978-80-86671-75-8.
4. Definitivní údaje o sklizni zemědělských plodin za rok 2025, ČSÚ https://data.csu.gov.cz/datastat/data/VYBER/ZEM03AT01?vSet=3&vSel=1
ČLÁNEK KE STAŽENÍ V PDF ZDE
Kontakt
Zemědělská společnost Chrášťany s.r.o.
Chrášťany 172p.Kněževes
27001
606 850 755 -ředitel
721 080 613 -hlavní agronom
602 400 701 -chmelař,agronom
732 620 444 -pozemky
(evidence,nájem,pacht,koupě pozemků)
728 399 733 -hlavní mechanizátor,chmelař
313 582 308 - účtárna
313 582 931
Vyhledávání
Vytvořeno službou Webnode